Accidentes automovilísticos con conductores sin seguro o con seguro insuficiente en Florida
¿Lo chocó un conductor sin seguro o con seguro insuficiente en Florida?
Para la mayoría de las personas, estar involucrado en un accidente automovilístico es una de las experiencias más traumáticas y estresantes de la vida. El estrés de un accidente puede aumentar si el otro conductor no tiene suficiente seguro.
Jack lo respalda
Abogado de accidentes automovilísticos en Tampa
Cuando otro conductor no tiene un seguro suficiente, se dice comúnmente que maneja sin seguro o con seguro insuficiente.
Averigüe cuánto vale su caso
Evaluación gratuita y confidencial en tan solo 5 minutos. Contáctenos hoy para hablar con Jack personalmente.
- Sin honorarios a menos que ganemos
- Reciba una llamada de inmediato. Las 24 horas
- 100% confidencial y privilegiado
¿Qué pasa si tiene un accidente con un conductor sin seguro o con seguro insuficiente?
Tratar con conductores sin seguro o con seguro insuficiente después de una colisión puede presentar dificultades particulares para recuperar una compensación por sus lesiones. Por eso es esencial entender los detalles de este tipo de accidentes para asegurarse de estar protegido si alguna vez se encuentra en esa situación. Esto es lo que necesita saber sobre los accidentes automovilísticos con conductores sin seguro o con seguro insuficiente en Florida.
Tabla de contenido
- 01¿Qué pasa si tiene un accidente con un conductor sin seguro o con seguro insuficiente?
- 02¿Cuándo es un problema un conductor sin seguro o con seguro insuficiente?
- 03La ley de Florida sobre los requisitos de seguro de auto
- 04¿Por qué no puedo simplemente demandar al otro conductor?
- 05¿Qué pasa si el conductor culpable tiene un seguro insuficiente?
- 06Cobrar de su propio seguro
- 07Cómo funciona la cobertura UM en Florida
- 08Requisitos de aviso a su compañía de seguros
- 09Documentar la escena del accidente
- 10Seguro contra colisión
- 11Dificultades de los reclamos por conductor sin seguro
- 12Presentar un reclamo contra ambas compañías de seguros
- 13Conductor sin seguro y acuerdos de arbitraje
- 14Las cláusulas de arbitraje vinculante son exigibles si cualquiera de las partes lo pide
- 15Presentar una demanda por lesiones personales contra un conductor sin seguro
- 16Obtener ayuda de un abogado de accidentes automovilísticos con experiencia
- 17Preguntas frecuentes
En esta páginaTabla de contenido
Mostrar las 17 seccionesOcultar secciones
- 01¿Qué pasa si tiene un accidente con un conductor sin seguro o con seguro insuficiente?
- 02¿Cuándo es un problema un conductor sin seguro o con seguro insuficiente?
- 03La ley de Florida sobre los requisitos de seguro de auto
- 04¿Por qué no puedo simplemente demandar al otro conductor?
- 05¿Qué pasa si el conductor culpable tiene un seguro insuficiente?
- 06Cobrar de su propio seguro
- 07Cómo funciona la cobertura UM en Florida
- 08Requisitos de aviso a su compañía de seguros
- 09Documentar la escena del accidente
- 10Seguro contra colisión
- 11Dificultades de los reclamos por conductor sin seguro
- 12Presentar un reclamo contra ambas compañías de seguros
- 13Conductor sin seguro y acuerdos de arbitraje
- 14Las cláusulas de arbitraje vinculante son exigibles si cualquiera de las partes lo pide
- 15Presentar una demanda por lesiones personales contra un conductor sin seguro
- 16Obtener ayuda de un abogado de accidentes automovilísticos con experiencia
- 17Preguntas frecuentes
Más de $500 millones en veredictos y acuerdos a lo largo de la carrera de Jack
Jack Bernstein se enorgullece de lograr resultados sobresalientes para sus clientes, participa personalmente en cada caso y lucha por la compensación que usted merece.
*Jack Bernstein trabajó en los casos anteriores durante su carrera en este bufete o en otro. Los resultados anteriores no garantizan un resultado similar.
Ver veredictos y acuerdosJack G. Bernstein, Esq.
Durante más de 40 años, el abogado de lesiones personales Jack G. Bernstein, miembro de la Florida State Bar Association, la Hillsborough Bar Association y la Clearwater Bar Association, ha protegido los derechos de las personas lesionadas por una parte negligente.
Hable con Jack sobre su caso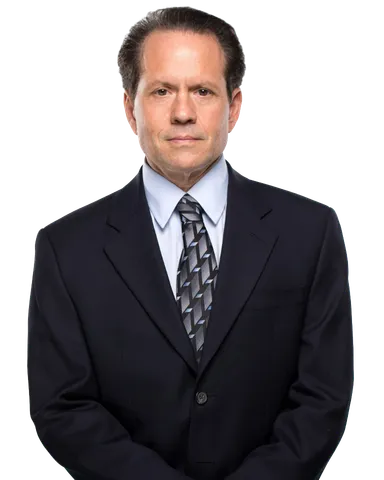
Llame a Jack, él lo respalda. Eso es más que un lema. Es nuestro compromiso de ofrecer atención personal, comunicación ágil y representación legal con experiencia de principio a fin.
Ejerce desde 1983
Jack Bernstein ejerce desde 1983. Ha obtenido más de $500 millones en veredictos y acuerdos a lo largo de su carrera. Los resultados anteriores de casos no garantizan resultados futuros.
Jack supervisa personalmente cada caso
En Jack Bernstein, Injury Attorneys, Jack supervisa personalmente cada caso y trabaja de cerca con nuestro equipo para ayudar a los clientes a buscar la compensación que merecen.
Sabemos cómo trabajan las compañías de seguros
Sabemos cómo las compañías de seguros evalúan los reclamos y las tácticas que usan para reducir los pagos.
Expertos que fortalecen su caso
Nuestro bufete construye cada caso con esos desafíos en mente, con el respaldo de expertos médicos, financieros y en accidentes de gran prestigio que ayudan a fortalecer los reclamos complejos.
Reconocido por colegas y clientes
El compromiso del Sr. Bernstein con la excelencia le ha merecido reconocimientos prestigiosos, entre ellos la calificación Martindale-Hubbell AV Preeminent, el premio Martindale-Hubbell Client Champion Platinum y un lugar entre los 100 mejores abogados litigantes de la American Trial Lawyers Association (Top 100 Trial Lawyers).
De un vistazo
- Sin honorarios a menos que ganemos su caso
- Consulta gratuita
- Disponibles 24/7
- 4.9 de 1,650+ reseñas de Google
¿Cuándo es un problema un conductor sin seguro o con seguro insuficiente?
Florida usa un sistema de seguro sin determinación de culpa (no-fault). En la mayoría de los casos, usted recurre primero a su propio seguro para pagar sus daños. Cobra primero de su seguro aunque usted no sea el culpable del choque.
Usted recurre fuera del sistema de seguro sin determinación de culpa a la persona responsable del accidente para recuperar las pérdidas económicas que superen los beneficios que paga o pagaría el PIP y, de un conductor culpable cuyo vehículo tenga la cobertura sin determinación de culpa que exige la ley de Florida, por dolor y sufrimiento solo si su lesión implica una pérdida significativa y permanente de una función corporal importante, una lesión permanente dentro de un grado razonable de probabilidad médica que no sea una cicatriz o desfiguración, una cicatriz o desfiguración significativa y permanente, o la muerte (§ 627.737(2), Florida Statutes). Cuando tiene una lesión grave o permanente por un choque y la otra parte no tiene seguro suficiente, es cuando necesitará pensar y hacer un plan B para lograr una recuperación justa en su caso.
La ley de Florida sobre los requisitos de seguro de auto
La cobertura mínima que exige Florida es la protección contra lesiones personales (PIP) y la responsabilidad por daños a la propiedad (PDL), en los montos que fija la ley (§ 627.733 y § 324.022, Florida Statutes). Como Florida es un estado sin determinación de culpa (no-fault), su cobertura PIP paga parte de sus gastos médicos y de sus ingresos perdidos sin importar quién tenga la culpa, hasta los límites que fija la ley (§ 627.736). Este sistema protege a las víctimas de accidentes, pero deja vacíos cuando los daños superan los límites de cobertura.
¿Por qué no puedo simplemente demandar al otro conductor?
En la mayoría de los casos, un conductor que no tiene el seguro obligatorio no tiene mucho dinero. La mayoría de las personas que no tienen seguro no lo tienen por el costo o porque su vehículo no vale mucho. Cualquiera de las dos razones es señal de que la persona no tiene mucho dinero. Si no tiene bienes, no podrá cobrarle, sin importar qué tan sólido sea su reclamo.
Puede presentar la demanda contra el conductor sin seguro, ganarla y tener en sus manos una sentencia judicial. Sin embargo, si la otra parte no tiene bienes, no podrá cobrar. Incluso puede pedirle al tribunal que declare a la otra parte en desacato por no pagarle, pero ni eso puede sacar dinero de la nada. Un choque con un conductor sin seguro o con seguro insuficiente crea el problema práctico de cobrar lo que merece, además de la tarea legal de presentar y probar el reclamo.
¿Qué pasa si el conductor culpable tiene un seguro insuficiente?
Un conductor con seguro insuficiente puede tener un seguro de responsabilidad, pero sus límites de cobertura con frecuencia no alcanzan para sus gastos médicos y salarios perdidos. En esos casos, puede recuperar hasta el límite de su póliza y luego recurrir a su propia cobertura para conductores sin seguro o con seguro insuficiente (UM/UIM) por el resto. Una póliza de Florida que incluya cobertura de responsabilidad por lesiones corporales debe incluir cobertura UM, a menos que un asegurado nombrado la rechace por escrito (§ 627.727(1), Florida Statutes).
Cobrar de su propio seguro
Es posible que pueda cobrar de su propio seguro. Cuando compra una póliza que incluye cobertura de responsabilidad por lesiones corporales, la compañía de seguros debe ofrecer cobertura para conductores sin seguro y con seguro insuficiente, a menos que usted la rechace por escrito. Es un seguro que le paga a usted si tiene un choque con alguien que no tiene cobertura suficiente. Aunque no es obligatorio en Florida, puede tener este tipo de seguro además de su cobertura obligatoria sin determinación de culpa.
Cuando piense que el conductor culpable de su caso puede no tener seguro o tener un seguro insuficiente, puede revisar su propia póliza para ver si tiene cobertura para esta situación exacta. Si la tiene, su póliza paga sus daños. Su propia compañía de seguros cubre sus facturas médicas, sus salarios perdidos y otros daños, igual que si los reclamara al seguro del otro conductor en caso de que lo tuviera, y el dolor y sufrimiento solo si la lesión cumple el umbral descrito arriba (§ 627.727(7), Florida Statutes).
Cómo funciona la cobertura UM en Florida
La cobertura para conductores sin seguro lo protege cuando el conductor culpable no tiene seguro o tiene una cobertura inadecuada. Puede pagar facturas médicas y salarios perdidos, y el dolor y sufrimiento solo si la lesión cumple el umbral del § 627.737(2) descrito arriba (§ 627.727(7), Florida Statutes). Según los términos de su póliza, la cobertura UM/UIM también puede proteger a los miembros de su hogar, y a usted cuando camina, anda en bicicleta o viaja en otro vehículo. Sin cobertura UM, es posible que solo pueda recuperar una compensación limitada mediante los beneficios PIP obligatorios.
Requisitos de aviso a su compañía de seguros
Si sospecha que el otro conductor no tiene seguro, avise de inmediato a su compañía de seguros; su póliza fija el aviso que se exige.
Aunque todavía no esté seguro de todos sus daños, puede avisar a la compañía de seguros que sospecha que el conductor no tiene seguro o que tiene un seguro insuficiente. Dar aviso con prontitud ayuda a proteger su derecho a presentar el reclamo según los términos de su póliza.
Documentar la escena del accidente
Una buena documentación fortalece los reclamos por conductor sin seguro. Llame a la policía y obtenga un informe, reúna declaraciones de testigos y tome fotografías de la escena del accidente y de los daños al vehículo. Busque atención médica de inmediato: para que el PIP pague sus gastos médicos, debe recibir el tratamiento inicial dentro de los 14 días posteriores al choque (§ 627.736(1)(a), Florida Statutes). Los expedientes y las facturas médicas son evidencia fundamental, porque las aseguradoras con frecuencia cuestionan la gravedad de las lesiones y la necesidad de los tratamientos.
Seguro contra colisión
Su propio seguro contra colisión puede darle una protección económica valiosa después de un accidente con un conductor sin seguro o con seguro insuficiente. Esta cobertura paga la reparación o el reemplazo de su vehículo, sin importar quién tenga la culpa. Aunque no cubre los gastos médicos, el seguro contra colisión asegura que su auto se repare, lo que reduce las dificultades económicas y los retrasos en la recuperación.
Dificultades de los reclamos por conductor sin seguro
Las compañías de seguros pueden defenderse con dureza contra los reclamos UM y cuestionar la responsabilidad y los daños. Un ajustador de reclamos investigará, y las cláusulas de arbitraje pueden limitar su capacidad de ir a juicio. Estas dificultades hacen esencial conservar la evidencia, avisar pronto a su aseguradora y buscar asesoría legal para proteger sus derechos y maximizar la recuperación según su póliza.
Presentar un reclamo contra ambas compañías de seguros
En algunos casos, puede recuperar tanto de la póliza de seguro de la otra parte como de su propio seguro. Por ejemplo, digamos que tiene un accidente. La otra parte tiene $25,000 de cobertura de seguro y sus daños son de $50,000.
Puede recuperar $25,000 de la otra parte, pero todavía le faltan $25,000. Si su propio seguro cubre a los conductores sin seguro o con seguro insuficiente, puede recuperar de su seguro los $25,000 restantes o hasta el límite de su póliza, lo que sea menor. Sin embargo, no puede recibir una recuperación doble.
Relacionado: Cómo hacer un reclamo en un accidente automovilístico que no fue su culpa
Conductor sin seguro y acuerdos de arbitraje
Es muy probable que su póliza de conductor sin seguro incluya una cláusula de lo que se llama arbitraje vinculante (binding arbitration). El arbitraje es un proceso en el que alguien ajeno al sistema judicial revisa el caso y decide quién tiene la razón. Examina la evidencia de su accidente y decide cuánto debe recuperar usted.
Cuando su póliza de conductor sin seguro exige arbitraje vinculante, significa que debe llevar el caso ante un árbitro que decide su suerte. El arbitraje no solo es obligatorio cuando su póliza lo exige, sino que, cuando es vinculante, también tiene la última palabra. No puede llevar el caso a un tribunal si no le gusta el resultado del arbitraje vinculante.
Las cláusulas de arbitraje vinculante son exigibles si cualquiera de las partes lo pide
A pesar de los desafíos legales que sostienen que las cláusulas de arbitraje vinculante van en contra del orden público, la ley de Florida dice que el arbitraje vinculante es válido siempre que ambas partes lo acepten. Aunque el arbitraje vinculante es exigible, una de las partes debe pedirlo.
Puede presentar un reclamo en un tribunal. El tribunal solo enviará el caso a arbitraje vinculante si la otra parte le avisa al tribunal de la cláusula de arbitraje vinculante de la póliza de seguro y de su intención de ejercerla.
Presentar una demanda por lesiones personales contra un conductor sin seguro
Puede demandar al conductor sin seguro: el límite de Florida para los reclamos por dolor y sufrimiento protege solo a los dueños, conductores y ocupantes de un vehículo que tiene la cobertura sin determinación de culpa que exige la ley de Florida, y un dueño que no la tiene no goza de inmunidad frente a la responsabilidad civil (§ 627.733(4), Florida Statutes). Sin embargo, la recuperación es limitada si el conductor no tiene bienes. Antes de llegar a un acuerdo con la aseguradora del conductor culpable por menos de su reclamo total, debe enviar un aviso escrito del acuerdo propuesto, por correo certificado o registrado, a su aseguradora de conductores con seguro insuficiente, que entonces tiene 30 días para autorizar el acuerdo o preservar sus derechos (§ 627.727(6)). Puede ser necesario combinar los reclamos UM con un litigio para asegurar una compensación completa.
Obtener ayuda de un abogado de accidentes automovilísticos con experiencia
Cuando tiene un accidente con un conductor sin seguro o con seguro insuficiente, hay mucho en juego para asegurarse de presentar el caso contra la persona o entidad correcta. Aunque la tarea parece abrumadora, es posible recuperar una compensación por sus lesiones en esta situación. Un abogado experimentado puede ayudarle a establecer lo que debe hacer en su caso y asegurarse de que no pase por alto requisitos de aviso urgentes que pueden poner en riesgo su caso.
Con más de 40 años de experiencia, Jack Bernstein tiene el conocimiento y los recursos para asegurar que se protejan sus derechos. Junto con su equipo, puede ayudar a determinar la mejor estrategia para obtener la compensación que necesita para recuperarse de sus lesiones.
Preguntas frecuentes
¿Tiene preguntas sobre su caso?
Cada caso de accidente automovilístico es diferente. Estas respuestas cubren las reglas generales; lo que se aplica a usted depende de los hechos.
Llámenos a cualquier hora, las 24 horas del día, y revisaremos los detalles con usted. Es gratis y no hay ningún compromiso.
(813) 333-6666 Consulta gratuita · Disponibles 24/7 O envíenos los detalles en línea¿La ley de Florida exige la cobertura para conductores sin seguro?
No, pero una póliza que incluya cobertura de responsabilidad por lesiones corporales debe incluir cobertura UM, a menos que un asegurado nombrado la rechace por escrito. Sin la cobertura UM, es posible que solo pueda recuperar una compensación limitada mediante los beneficios PIP obligatorios.
¿Presentar un reclamo UM aumentará las tarifas de mi seguro?
Por lo general, los reclamos UM no deberían subir las tarifas porque lo protegen contra los conductores sin seguro. Sin embargo, las aseguradoras pueden revisar su perfil de riesgo, así que consulte con su agente para aclararlo.
¿Qué pasa si el conductor culpable dio información de seguro falsa?
Avise de inmediato a la policía y a su aseguradora. Un informe policial ayuda a establecer que el conductor no tenía seguro y respalda un reclamo UM.
¿Puedo recuperar daños si no tengo cobertura UM?
Sin cobertura UM, es posible que solo pueda recuperar una compensación limitada mediante los beneficios PIP. Esto con frecuencia deja a las víctimas de accidentes en una situación económica vulnerable cuando las facturas médicas y los salarios perdidos superan los límites de cobertura.
¿Qué pasa si me atropelló un conductor sin seguro mientras caminaba o andaba en bicicleta?
Según los términos de su póliza, la cobertura UM puede aplicarse a usted y a los miembros de su hogar incluso fuera del vehículo, incluso como peatón o ciclista, y cubrir facturas médicas y salarios perdidos, y el dolor y sufrimiento solo si la lesión cumple el umbral del § 627.737(2), Florida Statutes.
¿Cuánto tarda en resolverse un reclamo UM?
Los plazos varían. Los reclamos sencillos pueden resolverse en meses, pero los casos en disputa que involucran arbitraje o litigio pueden tardar más. Una buena documentación y la representación legal ayudan a acelerar la resolución.
Lecturas relacionadas
Nos comunicaremos con usted de inmediato.
La consulta es gratuita, confidencial y está disponible ahora. Cuéntenos qué pasó. Le diremos cuál es su situación.
Llámenos en cualquier momento(813) 333-6666- Sin honorarios a menos que ganemos su caso
- Disponibles 24/7. Obtenga ayuda en cualquier momento.
- Más de $500 millones en veredictos y acuerdos a lo largo de la carrera de Jack
- Entre los 100 mejores abogados litigantes del país
Averigüe cuánto vale su caso
Evaluación gratuita y confidencial en tan solo 5 minutos. Contáctenos hoy para hablar con Jack personalmente.